小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
先講結論:勞保裡的意外保障不等於商業意外險。勞保是社會保險,保障分成普通事故與職業災害;商業意外險則依保單約定處理意外事故。兩者的主要差別,不在都用了「意外」二字,而在事故怎麼被認定、給付項目怎麼定,以及申請時要拿什麼資料說明。
勞保的意外保障,實際上分成哪兩塊
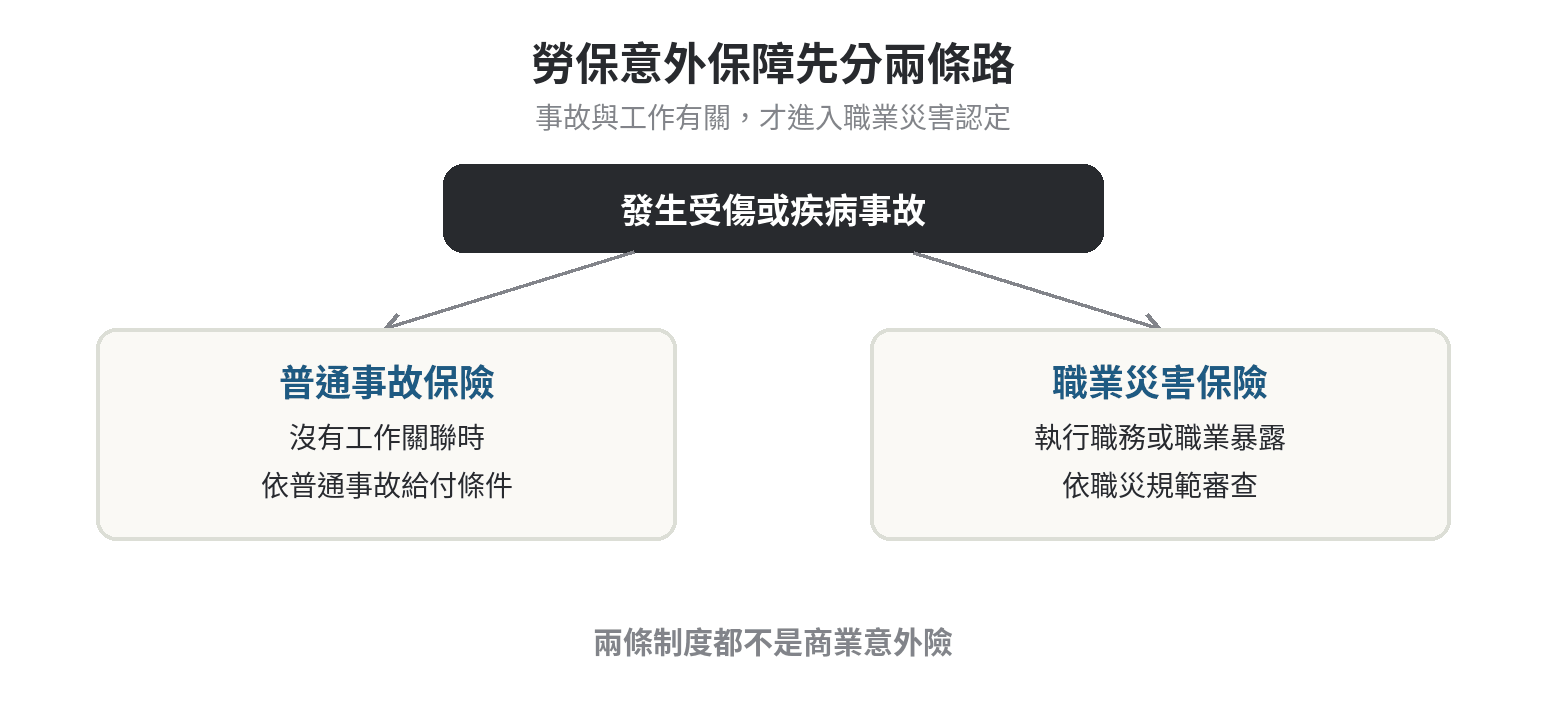
現行制度可分為普通事故保險與勞工職業災害保險,兩者分別依《勞工保險條例》與《勞工職業災害保險及保護法》等規範辦理。普通事故處理生育、傷病、失能、老年、死亡等風險;職業災害保險處理因工作形成的職業傷害、職業病,以及相應的醫療、傷病、失能、死亡與失蹤給付。
勞動部勞工保險局的法令說明也是依這個架構列出給付種類(勞保局,查證於2026年9月)。
所以,路上跌倒、休假時受傷、在家中發生的事故,不能只因為「是意外」就直接歸入職災。判斷重點是事故與工作有沒有法律上的關聯;有工作關聯,才進入職業災害認定。沒有工作關聯時,仍可能落在普通事故的範圍,但要看該項給付的法定條件。
勞保、職災保險與商業意外險怎麼分
可以把三者放在同一張表看,但不能把它們當成同一種保險。勞保普通事故與職業災害保險是法定社會保險的不同保障分支;商業意外險是私人契約,給付範圍要回到保單條款、承保範圍、除外責任與事故證明。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
| 項目 | 普通事故保險 | 勞工職業災害保險 | 商業意外險 |
|---|---|---|---|
| 核心判斷 | 符合法定普通事故條件 | 事故與執行職務或職業暴露有關 | 符合保單約定的意外事故 |
| 保障來源 | 勞工保險條例 | 勞工職業災害保險及保護法等規範 | 保險契約與條款 |
| 給付內容 | 依各項法定給付規則 | 醫療、傷病、失能、死亡等法定給付 | 依投保的身故、失能、醫療或其他項目 |
| 要準備的重點 | 事故資料與法定資格 | 事故經過、工作關聯、診斷與證據 | 事故證明、診斷資料與保單要求文件 |
表中的「保障範圍」仍受事故性質與法定條件限制。勞保局說明,職災給付要先確認是否屬於職業傷病,再依符合的給付項目辦理;商業意外險也要先看保單對「意外」的定義與承保項目。兩套制度可能對同一事故各自審查,不能因其中一方受理,就推定另一方一定理賠。
什麼情況可能被看作職業傷害
職業傷害的核心,是傷害發生在執行職務,或法律認定與工作有直接關聯的情境。勞工職業災害保險職業傷病審查準則列出,執行職務造成的傷害屬於職業傷害;上下班在適當時間,從日常居住處所往返工作場所的應經途中發生事故,也有視為職業傷害的規定(勞動部,查證於2026年9月)。
這不代表所有通勤事故都會直接成立。審查會看事故發生的時間、地點、經過、與執行職務的關聯、傷害與事故的因果關係,以及其他相關資料。途中若有明顯偏離日常通勤、私人行為或重大交通違規等情節,認定結果就可能不同。
職業病的判斷路徑也不同於一次性的外傷。規範要求檢視罹病前的職業危害暴露、疾病證據,以及疾病與職業暴露的因果關係。若事故或疾病是否與工作相關有疑問,應把時間、地點、工作內容、就醫紀錄、現場或交通資料整理好,再由勞保局依程序審查。
商業意外險的範圍,為什麼不能用勞保規則代替
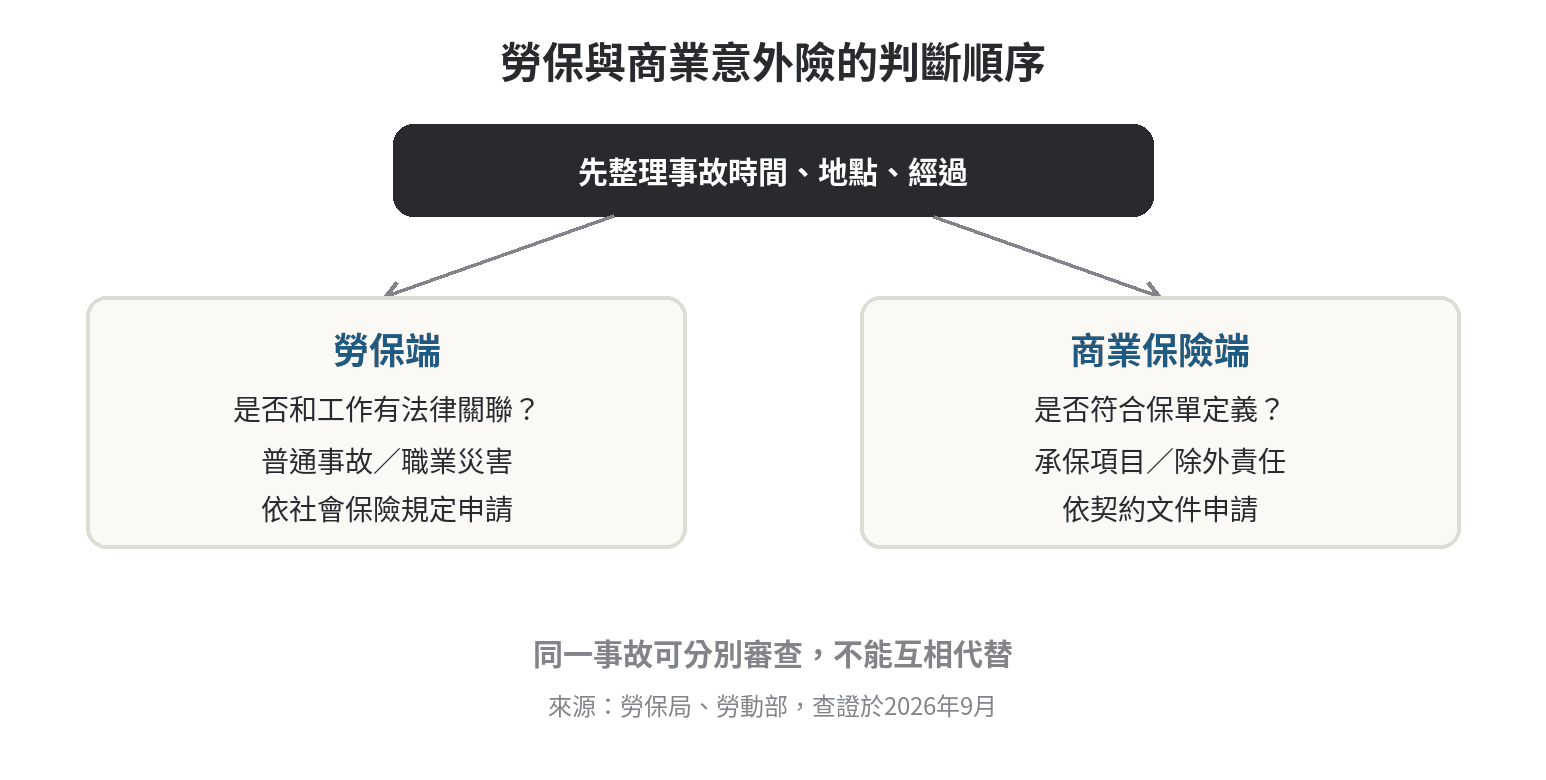
商業意外險的「意外」要依契約定義判斷,勞保認定為職災,也不會自動符合保單理賠。申請時可能需要事故證明、診斷書、就醫紀錄、警方資料或其他條款指定文件;是否屬於承保事故,還要看保單對事故原因、失能認定、醫療項目與除外責任的約定。
反過來說,商業意外險受理或給付,也不能反推勞保一定要用職災給付處理。勞保看的是社會保險法規與工作關聯,商業保險看的是契約約定。兩邊的事故定義、文件要求與給付計算基礎可能不同,申請資料應分別準備。
若手上有商業保單,先找出意外事故定義、承保項目、失能表、除外責任、申請期限與理賠文件,再把事故時間線整理成一份。檢查時要逐項對照意外事故定義、承保項目、失能表、除外責任、申請期限與理賠文件。
三個情境,差別會在哪裡出現
例如,工作時搬運物品受傷,第一個問題是事故是否發生在執行職務中;若有出勤與工作內容資料,便可沿職災認定路徑整理。商業保險端則要另看該事故是否符合保單的意外定義,以及保單是否承保相應的醫療或失能項目。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
如果是在下班回家途中發生交通事故,不能只看「下班」這個標籤。要把日常居住處所、工作場所、出發時間、行經路線與是否有私人行程交代清楚。勞工職業災害保險端看職業傷害認定規則;商業保險端則看事故證明與契約條款,兩邊的資料重點不完全相同。
如果是在休假期間從事與工作無關的活動而受傷,工作關聯需要另行證明,勞工職業災害保險路徑未必適用;仍要依普通事故保險的給付資格檢視。商業意外險是否受理,則要回到保單的承保事故與除外責任。先保存客觀資料,再依各制度的適用條件,分別向相關機關或保險公司申請。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
申請時,兩邊文件怎麼分開整理
勞保職災申請的文件,重點在建立「事故」與「工作」之間的連結。可依序整理出勤或派工紀錄、工作指示、事故現場資料、交通路線、同事或雇主說明,以及就醫紀錄。若主張職業病,還要補上工作內容、危害暴露與疾病診斷的資料。
商業意外險的文件,重點在證明保單承保的事故已經發生,並符合條款要求。除了診斷資料,也可能要依保險公司要求提供事故說明、警方資料、收據、失能評估或受益人資料。文件名稱與格式依契約及承辦通知為準,不能直接套用勞保申請表件。
兩邊同時申請時,建議保留每次送件的日期、案件編號、補件通知與回覆內容。若事故經過後來有新資料,也要把新增文件標出日期與來源,讓承辦人能對照同一條時間線。這種整理方式不會替代審查,但能減少事故敘述前後不一致的問題。
發生受傷事故後,先按這個順序整理
- 先記錄事故:寫下日期、時間、地點、當時工作內容、移動路線、事故經過與目擊者。通勤事故要保留起點、終點與是否有繞道的資料。
- 再保存醫療資料:保留診斷書、病歷、收據與醫師對傷勢的記載。文件要能對應事故時間與受傷部位。
- 分開檢查兩套資格:普通事故保險與勞工職業災害保險分別看各自的法定條件;商業保險端看保單條款與申請文件,不要用其中一套的結論取代另一套審查。
- 補上工作關聯證據:若主張職災,可整理出勤、派工、打卡、工作指示、路線與事故紀錄。職業病則要整理工作內容、暴露時間與就醫資料。
勞工職業災害保險職業傷病審查準則要求申請人或相關單位就事故時間、地點、經過與工作關聯陳述意見或提供證據;資料不足時,保險人得通知補正(勞動部,查證於2026年9月)。這也是為什麼「我有受傷」與「屬於職業傷害」是兩個不同問題。
給付金額與資格要怎麼看
勞保給付不能用單一金額套用所有事故。計算時可能涉及事故類型、平均月投保薪資、失能程度、死亡或失蹤事實、保險效力與請領資格。勞保局說明,職災給付的年金計算方式與勞保普通事故給付的計算基礎並不完全相同,實際要依申請的給付種類與當時規定處理。
因此,查詢給付時應先確認四件事:事故發生時間、事故是否被認定為職業傷病、要申請哪一種給付、以及當時的投保資料。金額、投保年資與請領條件請以勞保局最新公告為準;若資料仍不足,應向勞保局或保險公司確認所需文件與申請途徑。
一句話整理兩者差異
勞保意外保障是法定社會保險中的普通事故與職業災害給付,商業意外險則是依私人保單約定處理意外事故。判斷勞保時先問「和工作有沒有法律上的關聯」;檢查商業保險時先看「保單承保什麼、排除什麼」。
如果同一事故同時涉及兩套制度,就把法定申請與保單申請分開準備,並以主管機關核定結果或保險公司依保單作成的理賠決定為準。
延伸閱讀:勞保投保薪資與保費怎麼算、勞保與商業保險怎麼搭配。
最後更新:2026-09。給付金額、投保年資與請領條件請依勞保局最新公告確認。
常見問題
勞保有意外保障,還需要另外看商業意外險嗎?
檢查既有保單時,應逐項對照身故、失能、醫療等保障項目、保額、除外責任與申請期限。勞保依法律規定處理普通事故與職業災害,商業意外險則依契約約定處理承保事故;兩者的給付項目與申請條件不能互相代替。
下班回家途中受傷,一定算勞保職災嗎?
不一定。上下班應經途中屬於職業傷害的判斷範圍,但仍要檢視適當時間、日常居住處所、工作場所、行經路線、事故經過與是否有影響認定的情節。
勞保局認定職災後,商業意外險就一定會賠嗎?
不一定。勞保局的職災認定與商業保險的契約理賠是兩套審查,商業保險仍會依保單定義、承保項目、除外責任及文件審核。
申請職災給付時,最先要準備哪些資料?
先整理事故時間、地點、經過、工作內容、出勤或派工資料、醫療紀錄與可佐證事故的文件。資料能否說明事故和工作的關聯,會影響後續審查與補件方向。
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/