小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
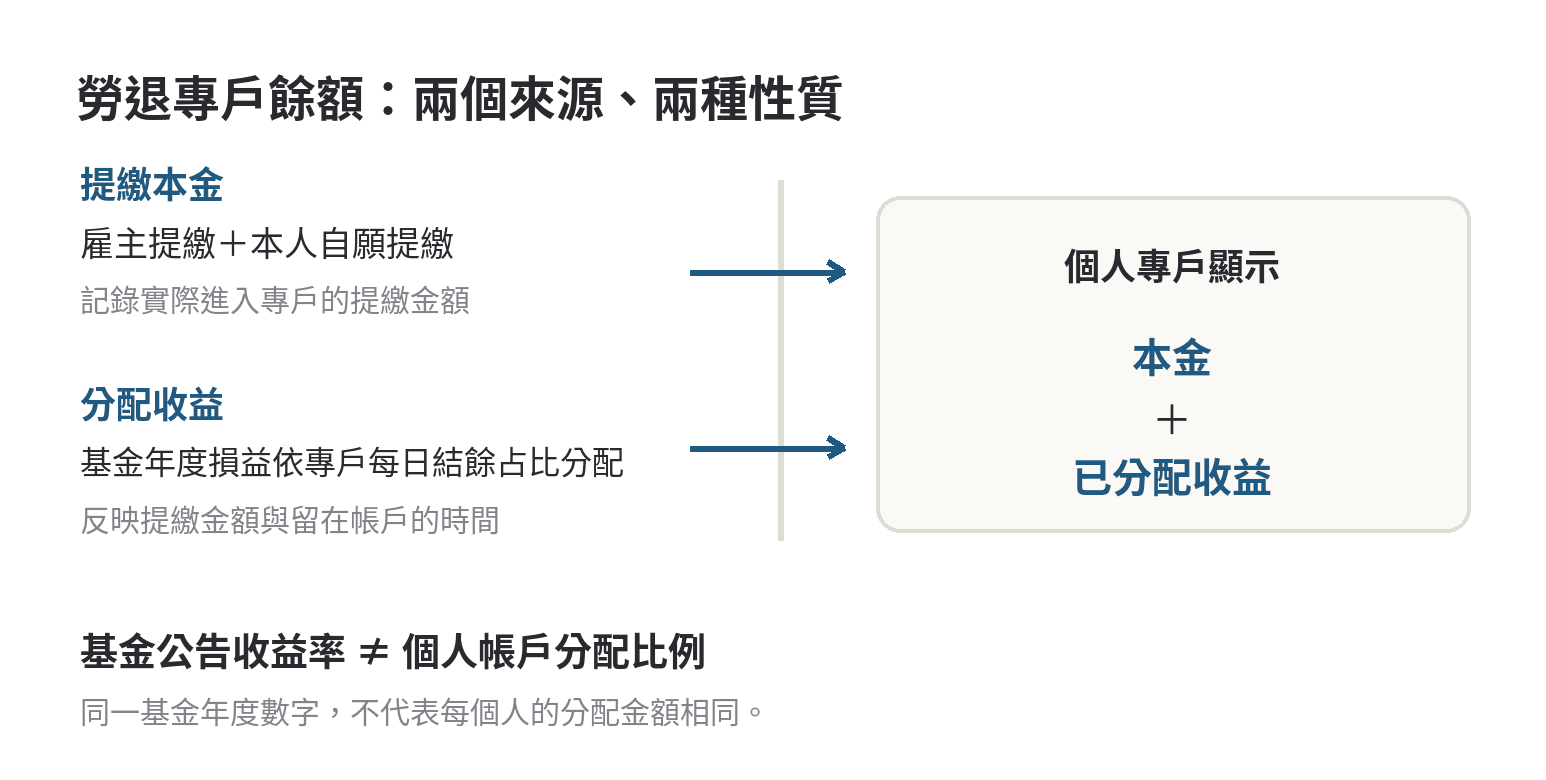
勞退個人專戶裡的金額可先拆成兩部分:雇主與本人自願提繳進來的本金,以及基金收益分配後記入的收益。收益不是直接把基金公告的年度收益率乘上帳戶餘額;勞保局依每個專戶的每日結餘金額累計數占比計算分配,提繳進去的早晚和金額都會影響分配權重。
這項計算方式見於勞保局收益分配說明及《勞工退休金條例退休基金管理運用及盈虧分配辦法》(查證於2026年10月)。
因此,查帳時看到「提繳金額」和「收益分配」是兩種不同紀錄。前者追蹤進入帳戶的本金,後者呈現基金損益分配到個人專戶的部分;若你正在核對專戶,也可一併閱讀勞退新制個人專戶與申請進度查詢說明,先確認查詢的資料範圍。
先分清基金績效與個人專戶收益
「新制勞退基金收益率」是基金在一段期間內整體運用的績效;「個人專戶收益」則是依制度分配到個人帳戶的金額。兩者相關,但不是同一個數字。基金公告的是整體結果,個人帳戶還要看各日餘額變化,不能直接套同一個百分比。
以勞動基金運用局公布的新制勞工退休基金114年度資料為例,資料期間是114年1月1日至12月31日,運用收益數為7,469億元,運用收益率為15.60%。這是整體基金的年度績效,不表示每名勞工的個人專戶都增加相同百分比,也不能拿來推算未來分配。(勞動基金運用局,查證於2026年10月)
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
勞保局說明,個人專戶收益依專戶每日結餘累計數占比,從基金年度收益數中分配;基金收益率描述的是基金在特定期間的整體績效。分配入帳的個人收益,還要依規定與全體專戶的累計結餘數計算。
本金看提繳紀錄,收益看分配紀錄
本金來自提繳進入專戶的金額,可能包括雇主依法提繳,以及勞工自行選擇的自願提繳。自願提繳是本人另外存入專戶的本金,不是基金收益。要確認本金來源,應對照專戶中雇主提繳、自願提繳等紀錄,而不要只看帳戶總額的變化。
收益則來自基金依制度辦理的盈虧分配。基金當年度有收益時,計算後會分配至各專戶;年度損益與每名勞工實際分到的金額並不相同。對帳時可分別核對「提繳本金」和「分配收益」欄位,再看最後的專戶累積金額,避免把本金成長誤認為投資收益。
基金年度損益也可能有正有負,因此應把本金與收益兩類資料分開閱讀。勞保局說明,基金運用產生虧損不會減少已提繳本金;請領時的最低保證收益比較另依存儲期間規則處理。不能只因某段期間基金績效變動,就把專戶中的本金欄位和收益欄位混為一談。(勞保局收益分配說明,查證於2026年10月)
如果你的疑問是「雇主每月提繳多少」或「是否有自提」,那是提繳紀錄的核對問題;若想了解本人是否加碼提繳,可參考站內勞退自願提繳制度的整理。收益分配欄位回答的則是另一件事:基金損益依規則分配後,個人專戶記入多少收益。
個人收益按每日結餘累計數分配
勞工退休金條例退休基金管理運用及盈虧分配辦法第八條規定,分配金額以基金當年度損益乘上個別專戶當年度每日結餘金額累計數,再除以基金當年度每日結餘金額累計數計算。白話說,制度會把專戶每天的結餘累加起來,再用個人累計值占全體累計值的比例分配年度損益。
這個計算方式會反映帳戶金額在年度內維持多久。假設兩個專戶在年末餘額接近,但其中一個較早提繳,另一個較晚才有較多提繳,兩者全年每日結餘累計數可能不同,分配收益也可能不同。
例如年初已有一筆提繳的帳戶,這筆餘額會進入較多日子的累計;若一筆提繳在年度較後段才入帳,進入當年累計計算的日數便較少。實際分配仍是依全年基金損益與所有專戶的累計值一起計算,不能單看某一筆提繳或某幾個月推算最後金額。
計算時看的不是只有年底那一天的餘額,也不是某個固定年化比率。每月提繳金額有變、工作期間不同、自願提繳時點不同,都可能讓年度內的每日餘額路徑不同。
要理解分配差異,應回頭看當年度提繳紀錄與收益分配紀錄,而不是只拿年末總額互相比較。若兩個人年末帳面金額相同,過去各月提繳進帳的時間不同,年度每日結餘累計數仍可能不同,因此無法只依年末金額判定分配是否一致。
同一年度基金績效相同,也不代表每個人的分配金額相同;制度採用的是個別專戶每日結餘累計數的占比。這也是為什麼只拿自己的年末餘額乘上基金年度收益率,算出的結果不等於正式分配金額。
收益何時分配,查帳要看什麼
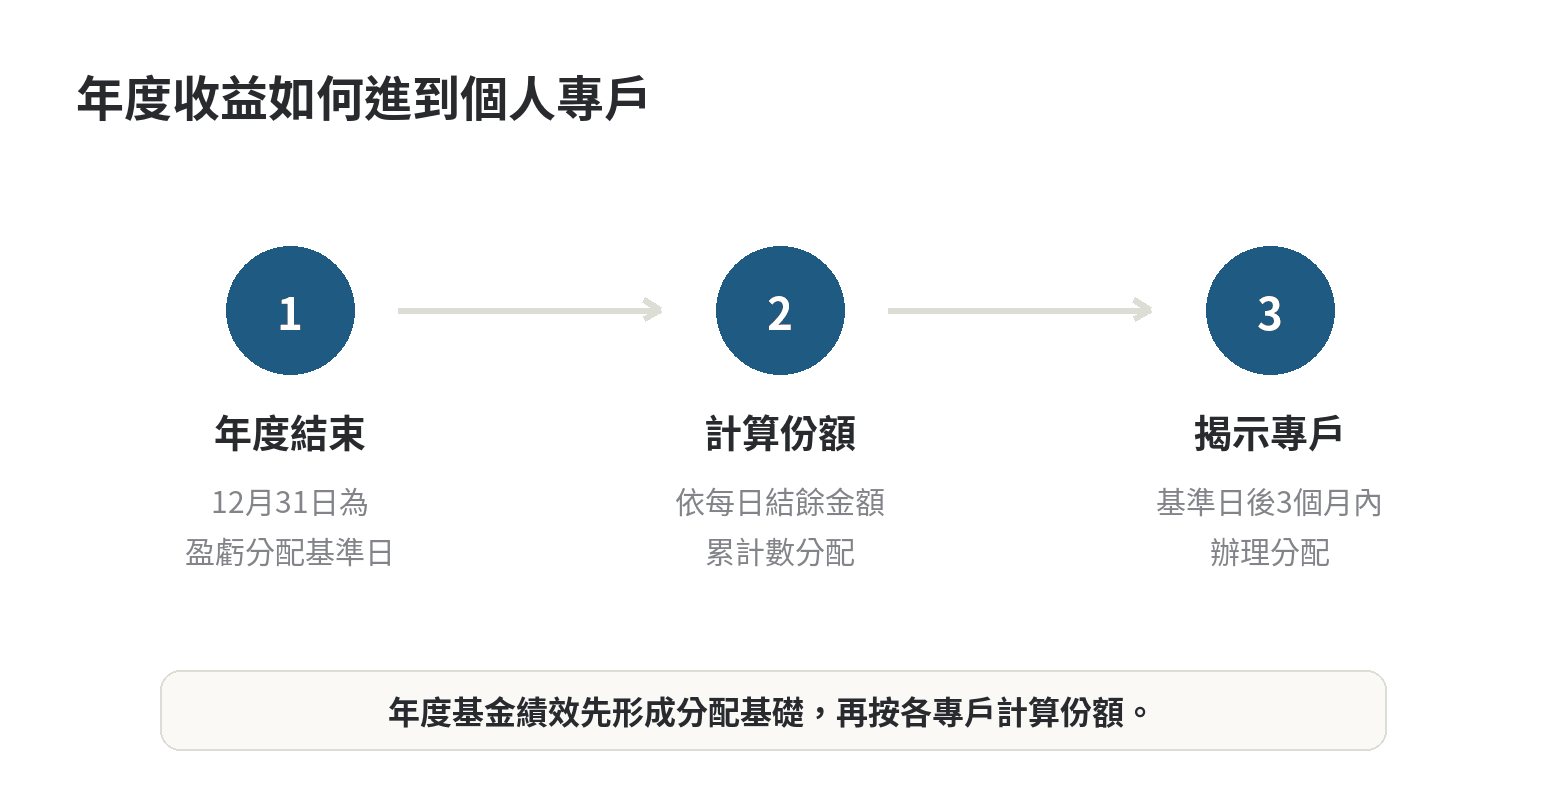
制度以每年12月31日作為盈虧分配基準日,勞保局應在基準日後3個月內辦理分配。勞動基金運用局也說明,勞保局應於每年3月底前辦理前一年度盈虧分配並揭示在個人專戶。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
上述時點依《勞工退休金條例退休基金管理運用及盈虧分配辦法》第八條與勞動基金運用局年度績效公告整理,查證於2026年10月。
基金整體績效公告與個人帳戶揭示是相連的兩個步驟:勞動基金運用局公布基金年度收益,勞保局再依各專戶每日結餘累計數計算分配。只看到基金收益數時,還沒有個人專戶的分配結果;要核對個人金額,應查看勞保局揭示的專戶紀錄。
以114年度為例,勞保局公告已於115年3月3日完成收益分配,並揭示於勞退個人專戶。這是114年度的歷史作業日期;個人實際金額仍要查本人專戶的分配紀錄。(勞保局公告,查證於2026年10月)
查詢時先選定要核對的年度,再把提繳明細與收益分配資料分開看。雇主提繳、自願提繳是本金變動;年度收益分配是制度計算後新增的收益紀錄。若帳戶數字和自己的預期不一樣,可先確認年度是否已完成分配、提繳資料是否涵蓋整個年度,以及比較的是否為相同欄位。
可以依序整理帳戶資料,讓問題更容易定位:
- 先記下正在核對的年度,以及資料顯示的查詢時間。
- 把雇主提繳、自願提繳與年度收益分配分項記錄,不先合併成一個總數。
- 核對提繳資料涵蓋的月份,再確認該年度收益分配是否已揭示。
- 最後才對照專戶累積金額;若有差異,帶著年度與對應項目向勞保局確認。
如果是核對雇主提繳是否有入帳,請先確認對應月份與工資資料,再依勞保局提供的個人專戶查詢管道查詢。若是看收益,則應對照年度分配紀錄。兩種問題的查核方式不同,混在一起看容易以為收益少算,實際上可能是提繳月份、金額或資料區間不同。
最低保證收益如何理解
制度另設有最低保證收益的比較機制。勞工依法請領退休金時,若依年度損益分配累計的收益低於依存儲期間適用的當地銀行二年期定期存款利率全年平均數計算的累計收益,條文規定應以該計算的累計收益給付;相關收益按單利計算。這是制度規則,不代表每月公告的最低保證收益率就是每個人的實際收益率。
最低保證收益率依公告月份更新,而制度比較時還要看個人的存儲期間。不能把某一個月公告值直接當成個人專戶的全年報酬,也不宜拿來預測未來帳戶金額。需要看目前公告數字時,應連同月份與公告日期一起確認。
這個機制也不會改變本金與收益的分類。提繳本金是實際進入專戶的金額,收益則依基金損益分配及最低保證收益規則處理。閱讀帳戶明細時,把這幾種資料分開核對,比把整個累積金額視為單一「本金」更容易看懂。
看到年度收益數字,先核對三件事
第一,確認數字說的是基金整體績效,還是個人專戶分配。公告中的基金收益率描述特定期間整體基金,不等於個人收益比例;若頁面說的是個人分配,還要看所屬年度與專戶紀錄。
第二,確認統計期間與公告日期。年度績效通常是在年度結束後公布,個人專戶分配也在之後辦理。把不同年度、不同公告月份的資料放在一起比,容易產生看似矛盾的數字。
第三,核對帳戶中本金與收益的項目。雇主提繳或本人自願提繳,會改變本金紀錄;收益分配則是依年度計算後另行揭示。若要了解提繳與退休保障整體關係,可接著閱讀站內勞保、國民年金與勞退新制的制度比較,把不同制度的功能分開理解。
本文資料查核於2026年10月;基金年度數字以勞動基金運用局公告的期間為準。個人專戶實際分配金額依正式帳戶紀錄為準,相關規定仍以勞保局最新公告為準。
最後更新:2026-10
常見問題
換工作後,前一家雇主提繳的勞退金會留在原專戶嗎?
勞退新制採個人專戶,換雇主後仍是同一個人的專戶累積提繳與收益。勞保局說明為「一人一帳戶」,查詢時可按提繳年度、雇主資料與收益分配分項核對。(勞保局個人自願提繳退休金說明,查證於2026年10月)
自己自願提繳的金額也會參與勞退收益分配嗎?
會,自願提繳進入個人專戶後,也參與收益分配。勞保局說明,自願提繳與雇主提繳都進入個人專戶,並享有收益分配;實際分配仍依專戶每日結餘累計數計算。(勞保局個人自願提繳退休金說明,查證於2026年10月)
最低保證收益率會每個月直接加進勞退帳戶嗎?
不會按每月公告值固定加進帳戶。個人專戶收益依基金年度損益分配;最低保證收益則在請領時,按存儲期間適用的利率計算累計收益後進行比較。(勞工退休金條例退休基金管理運用及盈虧分配辦法第九條,查證於2026年10月)
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/