小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
直接回答:漁保和一般勞保用的是同一套失能給付認定標準,不會因為你是透過漁會加保還是職業工會加保而不同。
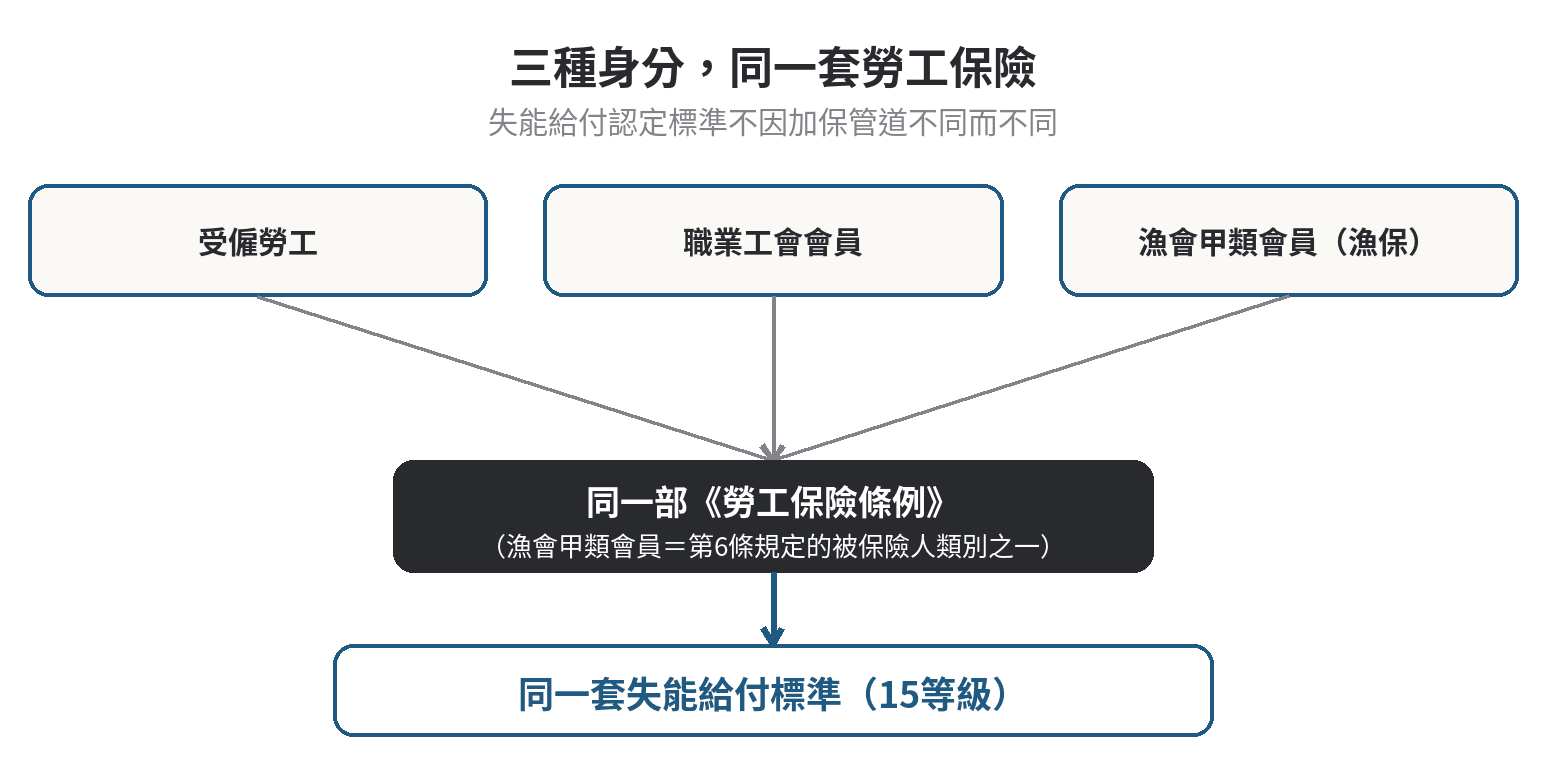
這裡的「漁保」,指的是漁會甲類會員以漁會為投保單位參加的勞工保險——法律上它本來就是《勞工保險條例》規定的其中一種被保險人身分,不是另一部獨立法規保險。
真正會不一樣的,是保費負擔比例與加保單位,不是失能怎麼認定。給付金額、年資與請領條件請以勞保局最新公告為準(查核於2026年9月)。
先講結論:漁保和勞保是同一套失能給付認定標準
「漁保」跟「勞保」是兩個不同名詞,看起來像是兩套不同的保險制度、各自有各自的失能認定規則——這個直覺不正確。
現行「漁保」的正式身分是《勞工保險條例》第6條第1項第8款規定的「漁會甲類會員」,跟同條第7款的「職業工會會員」一樣,都是勞工保險的被保險人類別之一,不是另外一部法規保險。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
既然法律上是同一種保險,失能給付的認定標準——失能種類、等級、審查基準——當然也是同一套,不會因為加保管道不同而有兩套規則。
為什麼一樣:漁會甲類會員本來就是勞工保險的被保險人
《勞工保險條例》第6條第1項第8款明文:「無一定雇主或自營作業而參加漁會之甲類會員」應參加勞工保險為被保險人,與同條第7款的職業工會會員並列在同一項下。
職業災害保險同樣適用這個邏輯。《勞工職業災害保險及保護法》第7條把「參加職業工會之會員」(第1款)與「參加漁會之甲類會員」(第2款)並列在同一條規定裡,適用同一套投保與給付規則。
失能給付怎麼認定:15等級、審查基準怎麼看
失能給付分成兩種情況處理:一般傷病依《勞工保險條例》第54條之1訂定的《勞工保險失能給付標準》辦理;因工作而傷病,則依《勞工職業災害保險及保護法》第43條、第46條訂定的《勞工職業災害保險失能給付標準》辦理。
兩套標準的架構相同:失能種類分成精神、神經、眼、耳、鼻、口、胸腹部臟器、軀幹、頭臉頸、皮膚、上肢、下肢共12大類,等級共分15級,每一等級對應的審查基準都寫在附表裡,逐項比對症狀與檢查結果認定。
這兩份標準都沒有針對受僱勞工、職業工會會員、漁會甲類會員另外訂出不同版本——認定基準是統一的,差別只在事故是不是因工作而起,決定要套哪一份標準,不是差在你用哪種身分加保。
| 比較項目 | 職業工會會員 | 漁會甲類會員(漁保) |
|---|---|---|
| 加保單位 | 所屬職業工會 | 所屬漁會 |
| 法源依據 | 《勞工保險條例》第6條第1項第7款 | 《勞工保險條例》第6條第1項第8款 |
| 職災保險費自行負擔比例 | 60% | 20% |
| 失能給付認定標準 | 同一套(15等級、12大類) | 同一套(15等級、12大類) |
(表中比例查核於2026年9月,如有修法調整請以勞保局最新公告為準)
真正的差異在這裡:投保單位與保費負擔比例
認定標準一樣,不代表兩者完全沒有差別。真正不同的地方,是加保單位和保費怎麼分攤,如上表所整理。
以職業災害保險費為例,依《勞工職業災害保險及保護法》第19條,職業工會被保險人自行負擔60%、政府補助40%,漁會被保險人只需自行負擔20%、政府補助80%——這是保費補貼政策上的差異,跟失能怎麼認定是兩件不同的事。
(查核於2026年9月,以現行法條與勞保局公告為準;若日後費率修正,請以勞保局最新公告為準)
失能給付怎麼領:一次請領還是失能年金
確定符合失能給付資格後,請領方式分兩種:失能程度未達終身無工作能力的,領一次性的「失能補助費」;評估為終身無工作能力的,領按月給付的「失能年金」。
失能年金的計算方式,是保險年資每滿一年,發給平均月投保薪資的1.55%,金額最低不會低於新臺幣4,000元——這是計算公式,實際金額仍要依個人投保薪資與年資由勞保局核算,本文不做金額試算的保證性結論。(查核於2026年9月,以勞保局最新公告為準)延伸內容可以參考勞工自己怎麼發現被低報投保薪資,三個對帳點。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
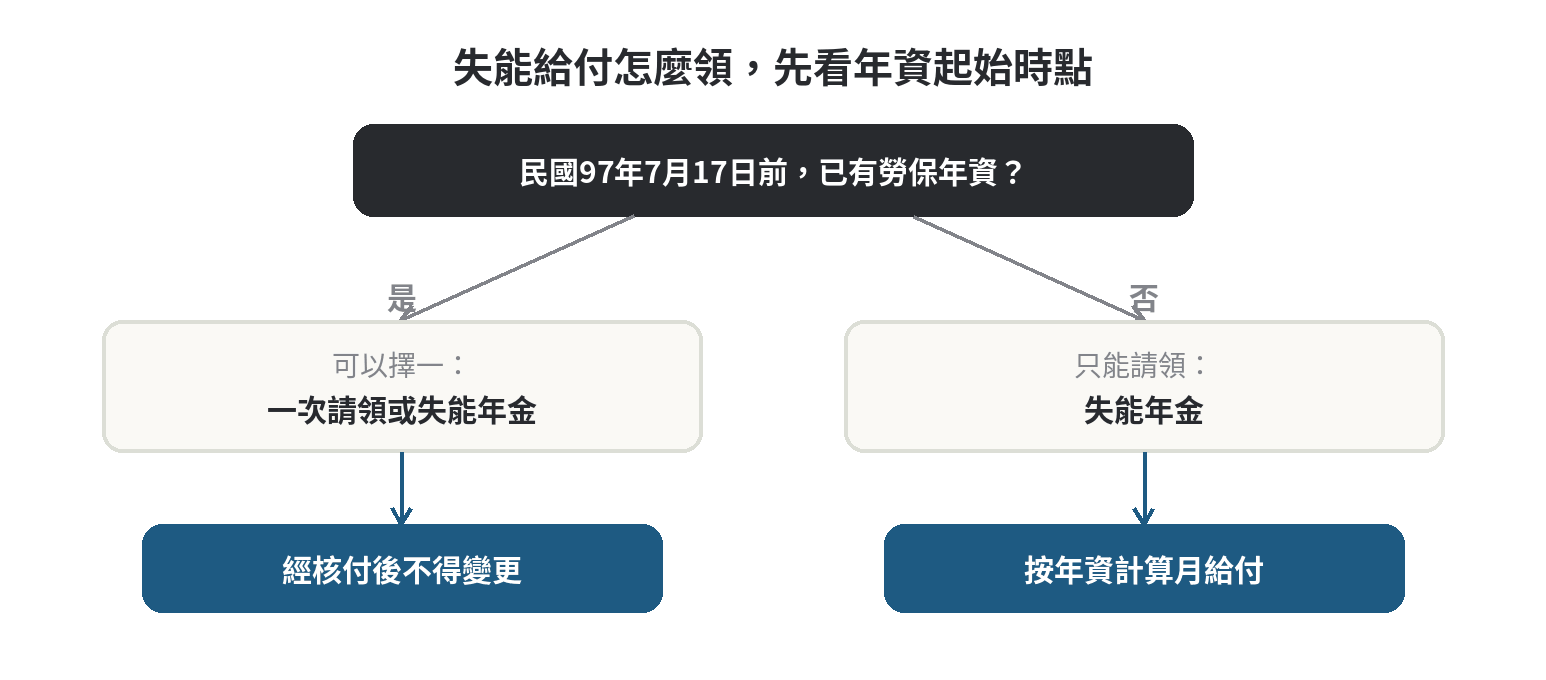
如果在民國97年7月17日前就已經有勞保年資,可以在一次請領和失能年金之間擇一;沒有這段年資的人,只能請領失能年金,而且經核付後就不能再變更請領方式。
申請要準備什麼、找誰辦:漁會與勞保局的分工
申請失能給付要準備的核心文件是失能診斷書,開立醫院依失能類別分成三種情形。
精神、神經、膀胱失能,要由精神科、神經科、神經外科、復健科或泌尿科等專科醫師出具;眼、耳、咀嚼吞嚥及言語機能、胸腹部臟器、脊柱、上下肢或皮膚失能,要由達到一定評鑑等級的全民健保特約醫院出具。
其餘失能類別,得由任一全民健保特約醫院或診所開具;澎湖、金門、連江等離島被保險人不受這些限制。
漁會甲類會員申請時,加保資格與投保異動先找所屬漁會確認;已成立的投保紀錄、年資與給付案件,則要向勞保局查詢與申請,分工方式與〈漁保加保後多久才能查到投保生效日期?〉提到的查詢管道相同。
如果對失能等級的核定結果不服,可以在收到核定通知的翌日起60日內,依《勞工保險爭議事項審議辦法》申請審議,失能等級事項本來就在審議範圍內。
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/
常見誤解:不要把「加保管道不同」當成「失能標準也不同」
常見的誤解,是看到「漁保」「漁民保險」這幾個名詞混著用,就猜漁保的給付規則自成一套。實際上正式法源只有一個——《勞工保險條例》規定的漁會甲類會員身分,漁保不是站在這部條例之外的另一套制度。
「魚保」是不是「漁保」的錯字,同樣不影響這個法律定位——投保身分認定仍以正式名稱與加保事實為準,不是看寫法對不對。
另一個常見誤解,是以為只要有漁會會員身分就一定能請領失能給付。給付成立的前提,是事故發生當下具備有效的投保身分,並符合實際從事漁業等法定要件——本文不做個案認定,實際資格請以勞保局與所屬漁會的審查結果為準。
常見問題
漁保跟勞保能不能因為同一次意外分別申請兩份失能給付?
不行。漁保本來就是勞工保險的一種加保管道,同一次事故只會依事故發生當下你實際有效的投保身分核給一份失能給付,不是兩邊身分都申請就能領兩份。
若同一段期間橫跨不同投保身分,實際能核給的內容仍以勞保局個案審查為準,本文不做個案認定。
一次請領失能補助費之後,可以改領失能年金嗎?
不行。《勞工保險條例》規定一次請領失能給付「經核付後不得變更」,選擇前建議先確認自己是不是屬於97年7月17日前已有保險年資、可以擇一的族群,再決定要領哪一種。
沒有實際出海捕魚,只是保留漁會會員身分,發生意外還能請領失能給付嗎?
能不能請領,要看事故發生當下是否具備有效的投保身分、以及是否符合實際從事漁業的法定要件,不是只要掛著漁會會員身分就一定能領。
本文不做個案認定,實際狀況請直接向所屬漁會或勞保局確認。
對失能等級的核定結果不滿意,可以申訴嗎?
可以。依《勞工保險爭議事項審議辦法》,在收到勞保局核定通知文件的翌日起60日內,可以填具申請書提出爭議審議,失能等級事項本來就在可審議的範圍內。
最後更新:2026-09
小提醒:本文章是與 AI協作整理產生,難免有機率會發生錯誤,
若您要做出重要決策時,請務必與您的勞保或工會單位確認每一個細節
"凡年滿16歲以上無一定雇主或自營工作者,不限工作類別,
從事勞動力、服務人員、派遣、臨時性工作之朋友或從事勞務人力相關業務者、
均歡迎加入工會參加勞、健保 >> https://twa.org.tw/
若有勞保相關問題,也歡迎洽詢工會 >> https://twa.org.tw/